Todo lo que hay que saber sobre su fiscalidad.
En un escenario global marcado por la volatilidad y la incertidumbre económica, el oro ha reafirmado su papel como activo refugio, escalando a cotas nunca vistas, llegando a alcanzar máximos históricos y situándose cerca de los 4.400 dólares por onza. Los inversores siguen buscando el metal dorado. El atractivo del oro no solo reside en su rendimiento, sino también en el Régimen especial del oro de inversión, que lo convierte en una alternativa eficiente desde el punto de vista fiscal.
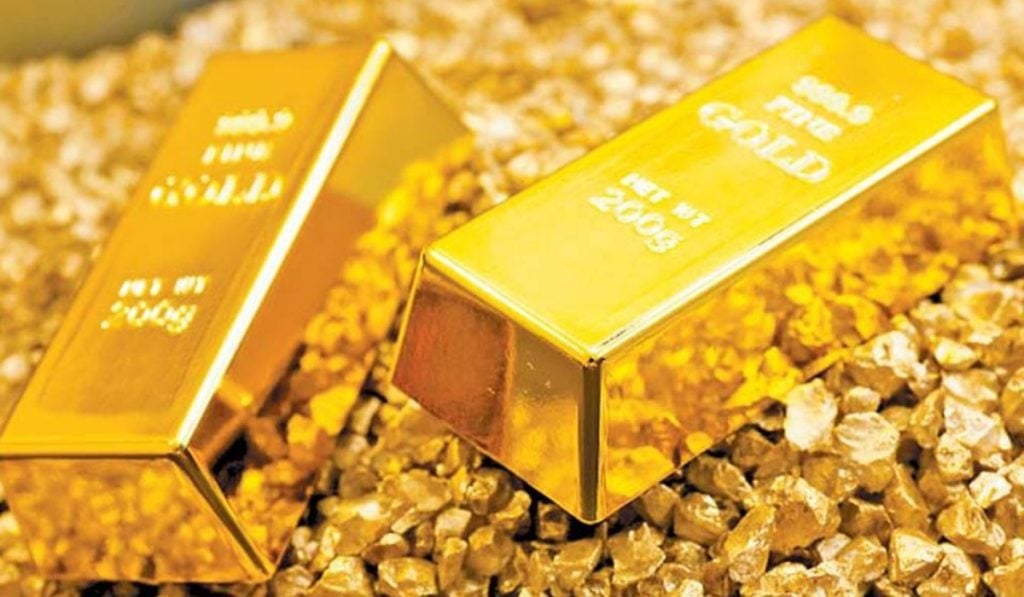
Para poder acogerse a este régimen, el metal debe cumplir con criterios estrictos para ser considerado «oro de inversión». Se incluyen en esta categoría los lingotes o láminas de oro con una ley igual o superior a 995 milésimas y cuyo peso se ajuste a la normativa legal. También las monedas de oro que cumplan requisitos específicos: deben tener una ley igual o superior a 900 milésimas, haber sido acuñadas después del año 1800, haber sido o ser moneda de curso legal en su país, y su precio de comercialización no debe superar en un 80% el valor de mercado del oro que contienen.
Exenciones clave
Para acceder al régimen especial, los lingotes deben tener una ley superior a 995 milésimas.
El principal incentivo para los inversores que acceden al oro físico a través de este canal es la exención general del Impuesto sobre el Valor Añadido (IVA). Están exentas las entregas, las adquisiciones intracomunitarias y las importaciones de oro de inversión.
Esto incluye operaciones como los préstamos, permutas financieras, y operaciones derivadas de contratos de futuro o a plazo, siempre que impliquen la transmisión del poder de disposición sobre el oro de inversión.
Además, la exención se extiende también en ciertas tiendas a los servicios de mediaciones específicas. En el intermediación realizadas en nombre de la entrega de oro y por cuenta ajena en estas inversión
El principal incentivo para los inversores es la exención del Impuesto sobre el Valor Añadido (IVA).
Esta nueva fiebre del oro viene acompañada de obligaciones. Los profesionales que realicen operaciones con oro de inversión deben conservar las facturas y registros durante un periodo de cinco años. Las facturas deben indicar claramente si la operación está exenta o, en caso de renuncia, la mención “inversión del sujeto pasivo”.
El empresario o profesional adquirentes es quien debe declarar e ingresar el IVA. En este régimen, las reglas de deducción son particulares, ya que las cuotas soportadas generalmente no son deducibles si los bienes o servicios se utilizan en las entregas de oro exentas.
No obstante, existen excepciones que benefician a los actores clave del mercado. Los empresarios o profesionales que hayan producido o transformado el oro directamente pueden deducir las cuotas soportadas de la producción o transformación. El resto de empresarios pueden deducir las cuotas soportadas si el proveedor renunció a la exención, o si el oro fue transformado para convertirse en oro de inversión, o si se trata de cuotas soportadas por servicios de cambio de forma, peso o ley.
Fuente: Expansión