
La facturación electrónica es una realidad que ha venido para quedarse y pronto será obligatoria.
La implantación de este nuevo sistema de facturación está siendo confuso y ha sufrido varios retrasos desde la aprobación de la ley. Este retraso se debió a que la Ley marcaba un plazo (1-2 años) de adaptación desde la aprobación del reglamento, normativa (el Real Decreto) que ha ido aplazándose en su aprobación que finalmente se ha realizado el pasado 1 de abril de 2025.
La obligación de emitir factura electrónica con otras empresas tiene un período de adaptación. Por lo tanto, los autónomos y las pymes tendrán que empezar a emitir factura electrónica en las siguientes fechas (según Real Decreto 254/2025 de 1 de abril, por el que se modifica el Real Decreto 1007/2023, de 5 de diciembre):
- 1 de enero de 2026 para las empresas
- 1 de julio de 2026 para los autónomos
Desde el 28 de julio de 2025 los desarrolladores de software están obligados a comercializar programas homologados.
¿QUÉ ES LA FACTURA ELECTRÓNICA ?
Una factura electrónica es, ante todo, una factura. Es decir, tiene los mismos efectos legales que una factura en papel. Recordemos que una factura es un justificante de la entrega de bienes o la prestación de servicios. Se trata de un documento tributario con validez legal, que cumple con los requisitos y estándares establecidos por las autoridades competentes.
Una factura electrónica es una factura que se expide y recibe en formato electrónico.
La expedición de una factura electrónica está condicionada al consentimiento de su destinatario. La factura electrónica, por tanto, es una alternativa legal a la factura tradicional en papel.
En lugar de utilizar documentos impresos, la factura electrónica se genera y almacena de manera electrónica, lo que permite agilizar los procesos de facturación y facilita la gestión de la información para autónomos y empresas.
Mediante la factura electrónica, se pueden enviar y recibir facturas de forma segura y eficiente, eliminando la necesidad de imprimir, enviar por correo postal y archivar las facturas en formato físico. Además, ofrece la posibilidad de utilizar firmas electrónicas reconocidas, garantizando la autenticidad e integridad de los documentos.
¿Casos en los que no será obligatoria la factura electrónica?
Existen algunas operaciones que todavía pueden continuar con las facturas en papel. Por ejemplo, no están obligados a hacer factura electrónica las empresas y profesionales que facturen a consumidores finales o usuarios particulares (art.12.1 Ley 18/2022 de 28 de septiembre de creación y crecimiento de empresas).
DIFERENCIAS ENTRE FACTURA ELECTRÓNICA Y FACTURA DIGITAL
Las diferencias entre la factura electrónica y la factura digital radican en su formato: mientras que la factura digital no tiene un formato estructurado (puede ser, por ejemplo, un pdf o un archivo de imagen digital generado a partir de una factura escaneada) la factura electrónica es un archivo de datos presentado en un formato específico, habitualmente XML, de forma que es legible para otros sistemas informáticos. Cuenta, además, con una numeración electrónica asociada, algo que la factura digital no presenta.
Tipos de facturas electrónicas
Es importante hacer una distinción entre dos categorías principales de facturas electrónicas: las estructuradas y las no estructuradas. Ambas son documentos electrónicos que se pueden transmitir a través de redes como Internet. La distinción principal radica en que las facturas estructuradas tienen un diseño estructurado que facilita su procesamiento automático, mientras que las no estructuradas no siguen una estructura definida y, por lo tanto, no son adecuadas para la automatización.
- Facturas Estructuradas: Estas facturas siguen un formato predefinido y tienen una estructura organizada con campos y datos específicos claramente definidos. Suelen estar codificadas en un formato electrónico estándar, como XML (por ejemplo UBL o FACTURAE), EDIFACT, etc . Las facturas estructuradas son ideales para la automatización de procesos, ya que los sistemas informáticos pueden leer y procesar fácilmente los datos.
- Facturas No Estructuradas: Estas facturas carecen de un formato electrónico estandarizado y pueden presentarse en un formato más libre o similar a una factura en papel escaneada o en formato PDF no interactivo. Las facturas no estructuradas pueden variar en diseño y contenido, lo que puede dificultar la automatización y el procesamiento eficiente por parte de sistemas informáticos
LA LEY DE CREACIÓN Y CRECIMIENTO DE EMPRESAS. LEY CREA Y CRECE. REAL DECRETO 18/2022 DE 28 DE SEPTIEMBRE.
Desde que el 28 de septiembre de 2022, que se aprobó el Real Decreto 18/2022, más conocido como la “Ley Crea y Crece” (desarrollada por el Ministerio de Asuntos Económicos y Transformación Digital), el término “factura electrónica” ha estado presente frecuentemente en nuestras conversaciones, debido a que esta nueva ley obliga a presentar las facturas en este formato. Además apuntaba ya a su obligatoriedad en las transacciones entre empresarios y profesionales. La norma establece un período transitorio de 1-2 años para que todos los autónomos pasen a emitir factura electrónica en sus operaciones.
El comienzo de este proceso comenzó en España con la normativa principal que regula la factura electrónica, el Real Decreto 1619/2012, por el que se aprueba el Reglamento por el que se regulan las obligaciones de facturación. Este reglamento establece las condiciones y requisitos para la emisión, recepción y conservación de facturas electrónicas en el territorio español. También regula quienes no están obligados a emitir factura electrónica.
Este decreto desarrolla y complementa la Ley 25/2013, de impulso de la factura electrónica y creación del registro contable de facturas en el sector público, en el contexto de las transacciones comerciales entre empresas y entre empresas y la administración pública.
La Ley 25/2013 estableció la obligatoriedad de la factura electrónica en las relaciones con las Administraciones Públicas (Estatal, Autonómica y Local) en España. Esto significa que los proveedores que trabajan con entidades del sector público deben emitir sus facturas en formato electrónico y presentarlas en los puntos generales de entrada de las mismas (FACe). Está obligatoriedad entro en vigor el 15 de enero del 2015.
Firma electrónica
La firma electrónica es un aspecto fundamental en la factura electrónica en España. De acuerdo con la normativa vigente, las facturas electrónicas deben estar firmadas electrónicamente utilizando un certificado digital reconocido. Esto garantiza la autenticidad, integridad y no repudio de la factura, dotándola de validez legal.
VERIFACTU. LEY 11/2021, DE 9 DE JULIO, DE MEDIDAS DE PREVENCIÓN Y LUCHA CONTRA EL FRAUDE FISCAL
La Agencia Tributaria ha implantado un sistema denominado VERIFACTU que nace como parte de la Ley antifraude. VeriFactu es el término utilizado para referirse a los sistemas informáticos de emisión de facturas verificables. Los sistemas VERIFACTU podrán remitir las facturas electrónicas a Hacienda de forma automática, con ello permitirán supervisar en tiempo real las transacciones y obligaciones tributarias de las empresas y autónomos, pudiendo rastrear las facturas electrónicas emitidas a sus proveedores.
Además, la AEAT ha creado desde el pasado 23 de abril de 2025, un sistema “programa” gratuito de emisión de facturas (llamado también Veri*Factu), diseñado para que los autónomos y las pymes puedan realizar su facturación y compartirla de manera inmediata con el fisco. Este sistema va a facilitar el cumplimiento de sus obligaciones fiscales y estará completamente verificado.
La herramienta es de utilidad para las empresas ya que será posible descargar la información que los proveedores hayan declarado a Hacienda bajo el sistema VERIFACTU para volcarla directamente a contabilidad.
El objetivo de Hacienda es que tanto autónomos como pymes usen el sistema VERIFACTU para la emisión de sus facturas, las cuales incluirán un código QR para mejorar la trazabilidad y la eficiencia en el proceso de facturación.
Exigirá trazabilidad total en el proceso de facturación.
Con VERIFACTU se exigirá la trazabilidad total del proceso de facturación, esto significa que todas las proformas, borradores, albaranes u otros documentos previos a una factura deberán conservarse, incluso si no se convierten en factura final.
Ya no estará permitido eliminarlos sin dejar rastro, aunque no incluya código QR ni se consideren facturas emitidas oficialmente.
Modificar o borrar una proforma sin registrar el cambio podrá ser sancionado.
Sanciones
Con las fechas programas de implantación y obligatoriedad de la factura electrónica el uso de un software de facturación no certificado podrá suponer sanciones de hasta 50.000€.
Facturas electrónica
Hacienda va a obligar a los autónomos a implementar un código QR en todas las facturas que emitan.
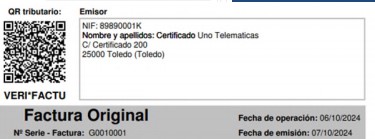
La aplicación de este QR en las facturas ya se señalaba en el Real Decreto 1007/2023. Así, para la AEAT:
- Facilita la comprobación por parte de la Agencia Tributaria. Es decir, servirá para conocer si realmente el negocio que emite la factura está dado de alta o la ha remitido a la Agencia Tributaria.
- Agiliza las deducciones en la declaración de impuestos.
- Posibilita a los clientes el conocimiento de los detalles de la factura simplemente escaneando el código.
Nota: Además, a través de este código QR Hacienda pretende que se eliminen los programas de facturación de doble uso, con los que se pueden emitir facturas, pero después no tributar por ellas.
Además, deberá de tener un “Registro de eventos”
Este debe cumplir los siguientes requisitos:
- El sistema debe detectar y registrar eventos clave, como el inicio y fin del modo «NO VERI*FACTU», detección de anomalías en la integridad y trazabilidad de registros, restauración de copias de seguridad, y exportaciones de registros de facturación y eventos.
- Cada 6 horas operativas, el sistema generará un resumen de los eventos ocurridos en ese período. Si no hubo eventos, se generará igualmente un registro indicando esta situación. Además, se creará un resumen antes del apagado o cierre del sistema.
- Los registros de evento deben ser inalterables, trazables, accesibles y legibles, cumpliendo los mismos requisitos de los registros de facturación.
- Los registros deben generarse en formato XML, con codificación UTF-8, y cumplir con la estructura y contenido establecidos en el anexo.
Además, se incluyen condiciones para la generación y contenido de los registros de facturación, así como para la declaración responsable de los sistemas informáticos.
Huella o «hash» de los registros de facturación y de evento
La información con la que se generará la huella o «hash» se basará en un subconjunto de datos del registro de facturación o de evento, según corresponda.
DIFERENCIAS HAY ENTRE LA LEY CREA Y CRECE (18/2022) Y LA LEY ANTIFRAUDE (11/2021).
Ley Crea y Crece que se centra en la digitalización de la facturación. Tiene como objetivo principal digitalizar las pymes y combatir la morosidad en las relaciones comerciales.
Esta normativa llegó para modificar el artículo 112 de la Ley 56/2007, de 28 de diciembre, de Medidas de Impulso de la Sociedad de la Información.
La Ley de Creación y Crecimiento de Empresa introdujo un nuevo artículo 1 bis:
“Todas las empresas y autónomos deberán expedir y remitir facturas electrónicas en sus relaciones comerciales con otras empresas y autónomos”.
La Ley 18/2022 hará obligatorio el uso de la factura electrónica a empresarios y profesionales en sus relaciones comerciales con otros empresarios y profesionales.
El Real Decreto 1007/2023 de 5 de diciembre por el que se desarrolla la Ley de 2021 (que introducía una modificación en la LGT, concretamente en su artículo 29.2.j), tiene como objetivo evitar el fraude fiscal, mejorar la transparencia en las transacciones y luchar contra la economía sumergida y la elusión de impuestos, y, por ello, incluye una nueva obligación. A partir de 2026 las empresas deberán (aunque no es una obligación, art.17) enviar de inmediato sus facturas a la Agencia Tributaria. Las empresas tendrán que utilizar programas que cumplan con requisitos específicos para el intercambio automático de facturas, garantizando la seguridad y trazabilidad de la información. Para facilitar esta transición la Agencia Tributaria ha implementado una aplicación gratuita que va a permitir a las pymes y autónomos remitir sus facturas de manera instantánea. Puedan realizar su facturación y compartirla de manera inmediata con el fisco.
Ley de 2021 para prevenir y evitar el fraude fiscal incluye otra obligación: las empresas con una facturación anual inferior a los 6 millones de euros deberán remitir a Hacienda de forma instantánea todas sus facturas. Inicialmente, parecía que la obligación tendría que hacerse efectiva a partir de julio de 2025. No obstante, la Agencia Tributaria decidió retrasar al menos hasta 2026 esta responsabilidad.
Desde el 1 de julio de 2025 ha entrado en vigor el reglamento técnico de la Ley Antifraude, lo que supone un cambio importante para todos los programas de facturación utilizados en España. Todos los programas de facturación deben adaptarse a los nuevos requisitos legales. Entre ellos, destaca la obligación de incluir la opción de integración con VERIFACTU, el sistema que permite enviar facturas directamente a la Agencia Tributaria. Así, su integración técnica es obligatoria para los desarrolladores de software, pero su uso sigue siendo voluntario para los autónomos y empresas, al menos por ahora.
Desde el día 23 de abril de 2025 está disponible en la Sede Electrónica de la Agencia Tributaria el servicio VERIFACTU.
Existen diferentes tipos de facturas electrónicas. Las más comunes son:
- Factura electrónica B2B: se usa para transacciones comerciales entre empresas.
- Factura electrónica B2C: se utiliza en las transacciones comerciales entre una empresa y un consumidor final.
- Factura con organismos públicos: se usa en transacciones con las Administraciones.
Las facturas electrónicas están reguladas por el Real Decreto 1619/2012, de 30 de noviembre. Su uso es obligatorio en las relaciones con la Administración Pública desde 2015.
Los principales grupos que no están obligados a facturar electrónicamente son:
- Empresas y autónomos en sus operaciones con clientes particulares (B2C).
- Profesionales que tributan por el régimen de estimación objetiva (módulos).
- Quienes realizan operaciones exentas de la obligación de facturar según el reglamento de facturación.
- Sectores específicos como los acogidos al régimen especial de la agricultura, ganadería y pesca.
Es vital entender que estas exenciones pueden aplicar a una normativa pero no a otra. A continuación, desglosamos cada caso para que no quede ninguna duda.
IMPORTANTE: DOS NORMATIVAS, DOS TIPOS DE EXENCIONES
Para saber si estás exento, primero debes diferenciar las dos grandes normativas que regulan la facturación:
Ley Crea y Crece: Impone la obligación de usar factura electrónica en operaciones entre empresas y autónomos (B2B). Aquí las exenciones (art. 3 R.D. 1619/2012) se centran en el tipo de cliente (si es particular).
Se establece la obligatoriedad de la factura electrónica exclusivamente en operaciones comerciales entre otros empresarios y profesionales (B2B). Por tanto, quedan fuera de esta obligación:
- Operaciones con Particulares (B2C)
Si tus clientes son exclusivamente consumidores finales, no estás obligado a emitirles una factura electrónica. Podrás seguir entregándoles una factura en papel o PDF simple, como hasta ahora. Esto afecta a la mayoría de comercios minoristas, hostelería, peluquerías, etc.
- Facturas Simplificadas (Tickets)
Las facturas simplificadas, comúnmente conocidas como tickets, emitidas en operaciones que no superen (art.4 R.D. 1619/2012) los 400€ (IVA incluido) o en los casos autorizados por el reglamento, no tienen que ser electrónicas bajo esta ley.
- Ciertas Operaciones Exentas de Facturar
El Reglamento de facturación (RD 1619/2012) contempla algunas operaciones que de por sí están exentas de la obligación de expedir factura. Por ejemplo, ciertas operaciones financieras o de seguros. Si la operación original no exige factura, tampoco exigirá factura electrónica.
- Ley Antifraude (Sistema Verifactu): Obliga a usar un software de facturación que garantice la integridad de los registros. Las exenciones (art. 3 Real Decreto 1007/2023, de 5 de diciembre) se basan en el régimen fiscal del profesional (como los módulos).
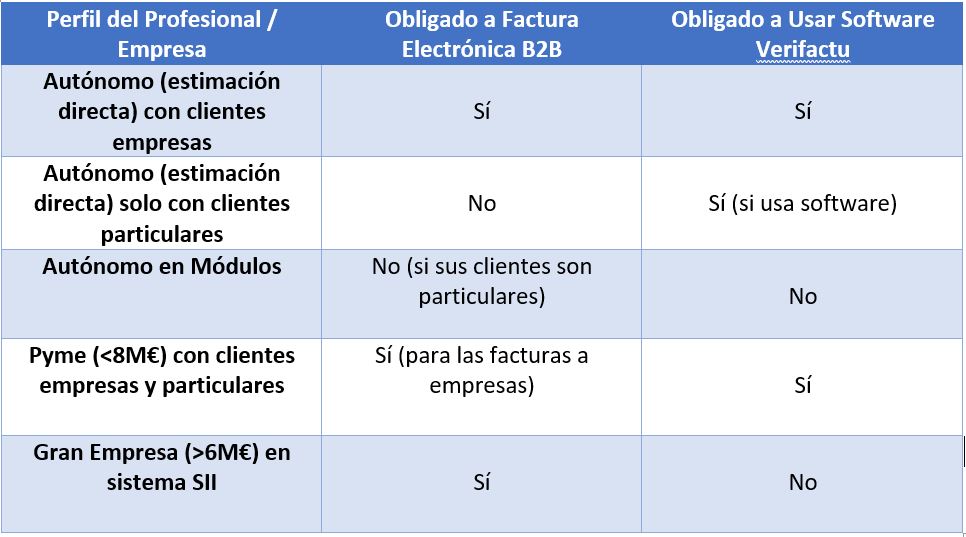
Puedes estar exento de una y no de la otra. Por ejemplo, un fontanero que solo trabaja para particulares está exento de la factura electrónica B2B, pero si usa un software para sus facturas, este deberá cumplir con Verifactu.
Exenciones al Sistema Verifactu (Ley Antifraude). Art. 3 Real Decreto 1007/2023, de 5 de diciembre)
La obligación de usar un software adaptado a Verifactu a partir del 1 de julio de 2025 también tiene excepciones importantes. Los principales grupos que no están obligados son:
2.1. Autónomos en Régimen de Módulos
Los profesionales que tributan por el régimen de estimación objetiva (módulos) están exentos de usar un software Verifactu. Este régimen simplificado está pensado para pequeños negocios y la norma mantiene esa simplicidad.
2.2. Actividades en Regímenes Especiales Agrarios
Los titulares de actividades acogidas al régimen especial de la agricultura, ganadería y pesca, así como los del régimen especial del recargo de equivalencia, también quedan fuera de esta obligación, salvo por las operaciones que realicen fuera de dichos regímenes.
2.3. Empresas en el Suministro Inmediato de Información (SII)
Las empresas (generalmente grandes compañías con facturación superior a 6 millones de euros) que ya utilizan el sistema de Suministro Inmediato de Información (SII) para comunicar sus registros de IVA a la AEAT, están exentas de Verifactu. La razón es que ya cumplen con un nivel de supervisión digital superior.
Resumen: ¿Estoy Obligado o Exento?
PREGUNTAS FRECUENTES SOBRE EXENCIONES
1.¿Un autónomo que hace facturas en Excel está obligado a usar software Verifactu?
Sí. Si tributa en estimación directa, a partir del 1 de julio de 2025 no podrá seguir usando Excel. Deberá usar un software que cumpla con Verifactu o la aplicación gratuita de la AEAT, ya que Excel no garantiza la integridad e inalterabilidad de los registros que exige la ley.
2.Si vendo por internet a particulares de toda España, ¿estoy obligado?
No estás obligado a emitir factura electrónica por la Ley Crea y Crece, ya que tus clientes son consumidores finales (B2C). Sin embargo, el software que uses para gestionar tu tienda y facturación sí deberá cumplir con Verifactu.
3.¿Qué pasa con las operaciones intracomunitarias o exportaciones?
La obligación de la Ley Crea y Crece se aplica a transacciones entre empresas y profesionales establecidos en territorio español. Las operaciones con empresas extranjeras se rigen por otras normativas y, en general, no están sujetas a esta obligación específica.
4.¿Una asociación o fundación sin ánimo de lucro está exenta?
Depende. Si realizan actividades económicas y emiten facturas a otras empresas, estarán obligadas por la Ley Crea y Crece. Si solo emiten recibos de cuotas a socios o facturas por actividades exentas, no lo estarían. Su régimen fiscal también determinará si les aplica Verifactu.
5.¿Tengo que usar Verifactu si solo emito facturas simplificadas (tickets)?
Sí. Si utilizas un TPV o software para emitir esos tickets y no estás en un régimen exento (como módulos), ese software deberá cumplir con los requisitos de Verifactu (generar registro, QR, etc.).
6.¿Un médico o dentista con consulta privada está obligado?
Sus servicios suelen estar exentos de IVA y la mayoría de sus clientes son particulares. Por tanto, no estarían obligados por la Ley Crea y Crece. Sin embargo, si usan software de gestión y no están en módulos, dicho software deberá cumplir con Verifactu.
7.Si hago una sola factura a una empresa al año, ¿estoy obligado?
Sí. La ley no distingue por la frecuencia, sino por la naturaleza de la operación. Si es una operación entre profesionales (B2B), esa factura deberá ser electrónica una vez que la obligación entre en vigor para tu tramo de facturación.
8.¿Dónde puedo consultar oficialmente si mi actividad está exenta?
La fuente principal es el Reglamento de facturación (Real Decreto 1619/2012) para las obligaciones generales, y el Real Decreto 1007/2023 para las exenciones de Verifactu.
José M. Perea Gámez
Economista – Coleg. 1.255